Transparenz nach dem Zuschlag: Welche Informationsrechte haben Bieter im Vergabeverfahren?

Rechtsprechungsdiskussion KG Berlin, Beschluss vom 14. April 2026 – Verg 13/25

Das Kammergericht Berlin hat klargestellt (Beschluss vom 14. April 2026 – Az. Verg 13/25), dass öffentliche Auftraggeber verpflichtet sind, unterlegenen Bietern im Informationsschreiben nach § 134 Abs. 1 S. 1 GWB die tragenden Gründe der Zuschlagsentscheidung mitzuteilen. Ist der Preis das (einzige) Zuschlagskriterium, muss der Auftraggeber zwingend den konkreten Angebotspreis des Bestbieters nennen. Geheimhaltungsinteressen stehen dem nicht entgegen. Darüber hinaus gewährt der allgemeine Transparenzgrundsatz des § 97 Abs. 1 S. 1 Alt. 2 GWB dem Bieter ein weitergehendes subjektives Informationsrecht, das er nach vorheriger Rüge im Nachprüfungsverfahren durchsetzen kann. Für öffentliche Auftraggeber bedeutet dies einen unmittelbaren Handlungsbedarf bei der Gestaltung ihrer Absageschreiben; für Bieter ermöglicht die Entscheidung mehr Transparenz.

Der Sachverhalt

Ein öffentlicher Auftraggeber hatte europaweit Betriebsleistungen für Flüchtlingsunterkünfte ausgeschrieben, wobei ausschließlich der Preis als Zuschlagskriterium festgelegt worden war. Mit Schreiben vom 16. Juni 2025 informierte der Auftraggeber einen unterlegenen Bieter über die beabsichtigte Vergabe mit dem Hinweis:

„Ihr Angebot enthält einen höheren Angebotspreis (in Euro brutto) als das des Zuschlagsbieters. In der Gesamtbewertung belegt Ihr Angebot den 12. Platz. Demnach ist das Angebot des Zuschlagsbieters wirtschaftlicher als Ihr Angebot.“

Der Angebotspreis des Bestbieters wurde nicht mitgeteilt. Der Bieter rügte diese Informationen als unzureichend, verlangte Auskunft über die Preise der besser platzierten Unternehmen und machte geltend, eine gebotene Preisprüfung nach § 60 Abs. 2 VgV sei unterblieben. Nachdem der Auftraggeber den Rügen nicht abhalf, beantragte der Bieter beim Vergabenachprüfungsverfahren die Zurückversetzung des Verfahrens und Akteneinsicht.

Drei tragende Erwägungen

Das Kammergericht stellt folgende Kernerwägungen an:

  1. Konkrete Preisangabe schlägt Geheimhaltung (§ 134 Abs. 1 S. 1 GWB)

Ist der Preis das maßgebliche Zuschlagskriterium, reicht die bloße Mitteilung des eigenen Rangplatzes und der abstrakte Hinweis auf ein „günstigeres“ Siegerangebot nicht aus. Der Bieter muss nachvollziehen können, warum er den Zuschlag nicht erhält. Das erfordert zwingend die Offenlegung des konkreten Angebotspreises des Bestbieters. Das vergaberechtliche Interesse an einem transparenten Verfahren überwiegt an dieser Stelle das Geheimhaltungsinteresse des Zuschlagsempfängers an seinem Endpreis.

2. Erweiterter Informationsanspruch bei Sachrügen (§ 97 Abs. 1 S. 1 Alt. 2 GWB)

Über die gesetzlichen Mindestangaben des § 134 GWB hinaus gewährt der allgemeine Transparenzgrundsatz dem Bieter ein weitergehendes subjektives Recht. Er hat Anspruch darauf zu erfahren, ob und mit welchem Ergebnis der Auftraggeber Umstände gewürdigt hat, die gegen den Bestbieter sprechen könnten – etwa Indizien für unauskömmliche Preise, Eignungszweifel oder mögliche Ausschlussgründe. Ein pauschaler Hinweis des Auftraggebers auf eine angeblich „durchgeführte Prüfung“ ohne inhaltliche Erläuterung genügt diesem Anspruch nicht.

3. Verhältnismäßigkeit im Nachprüfungsverfahren

Stellt die Vergabekammer ein reines Informationsdefizit fest, rechtfertigt dies nicht pauschal die Zurückversetzung des gesamten Vergabeverfahrens in das Stadium der Angebotswertung. Eine solche Maßnahme ist laut Gericht unverhältnismäßig (§ 168 Abs. 1 S. 1 GWB). Vielmehr muss die Nachprüfungsinstanz zunächst die fehlende Transparenzlage herstellen (etwa durch Informationserteilung und Akteneinsicht), bevor auf dieser Grundlage über die noch offenen Sachrügen entschieden wird.

Was öffentliche Auftraggeber jetzt beachten müssen

Das Informationsschreiben nach § 134 Abs. 1 S. 1 GWB ist keine bloße Formalie. Ein Schreiben, das lediglich mitteilt, das Angebot eines anderen Bieters sei günstiger gewesen, genügt den gesetzlichen Anforderungen nicht. Auftraggeber sind gehalten, ihre Standardmuster umgehend zu überarbeiten und mindestens den konkreten Angebotspreis des vorgesehenen Zuschlagsempfängers aufzunehmen, sobald der Preis Zuschlagskriterium ist.

Sind qualitative Kriterien neben dem Preis vorgesehen, erhöhen sich die Anforderungen weiter: Es bedarf dann der Mitteilung der Bewertung „zumindest des eigenen und des für den Zuschlag vorgesehenen Angebotes“. Das Kammergericht betont zudem, dass ein pauschaler Hinweis auf eine „angeblich durchgeführte Preisprüfung“ ohne inhaltliche Erläuterung nicht ausreicht, da der Bieter damit nicht selbst nachvollziehen kann, ob seine vergaberechtlichen Rechte aus § 97 Abs. 6 GWB tatsächlich gewahrt worden sind. Auftraggeber sollten die Ergebnisse einer durchgeführten Preisprüfung deshalb im Vergabevermerk substanziell dokumentieren und im Informationsschreiben zumindest stichwortartig skizzieren.

Was Bieter aus dieser Entscheidung gewinnen

Für Bieter ist die Entscheidung in mehrfacher Hinsicht bedeutsam. Zunächst zur Antragsbefugnis (§ 160 Abs. 2 GWB): Das Kammergericht stellt klar, dass einem Bieter, dem durch unzureichende Auftraggeber-Information gerade die Möglichkeit genommen wird zu erkennen, ob überhaupt ein vergaberechtlicher Verstoß vorliegt, bereits hierin „ein drohender Schaden im Sinne des § 160 Abs. 2 S. 2 GWB“ entsteht. Der Bieter muss danach nur das darlegen, was ihm nach seinem Kenntnisstand möglich ist: „je weniger Kenntnisse das Unternehmen aufgrund unzureichender Informationen des öffentlichen Auftraggebers über das Vorliegen der von ihm gerügten vergaberechtlichen Verstöße hat, desto weniger kann und muss es insoweit vortragen.“

Praktisch bedeutet dies: Ein Bieter, der kein substantiiertes Vorbringen zu möglichen Vergabeverstößen leisten kann, weil ihm die hierfür erforderlichen Informationen vorenthalten werden, ist nicht auf einen „Vortrag ins Blaue“ verwiesen – seine Unkenntnis ist vom Auftraggeber zu vertreten. Das Kammergericht legt weiter fest, dass der Anspruch auf ein transparentes Vergabeverfahren nicht dadurch erfüllt werden kann, dass die Nachprüfungsinstanzen „ohne Herstellung eben dieser Transparenz versichern, es sei alles ordnungsgemäß verlaufen“, denn dies würde „unter Verstoß gegen das Grundrecht auf rechtliches Gehör (Art. 103 Abs. 1 GG) und das rechtsstaatliche Gebot effektiven Rechtsschutzes (Art. 19 Abs. 4 GG) die Intransparenz noch in das Nachprüfungsverfahren hinein vertieft“.

Wichtig für die Praxis: Der Akteneinsichtsanspruch nach § 165 GWB kann einem Bieter, der gerade die unzureichende Information rügt, nicht versagt werden. Das Rechtsschutzbedürfnis besteht in diesem Fall bereits aus dem Umstand heraus, dass der Bieter die Transparenzrüge erhoben hat.

Prozessuale Weichenstellung

Das Kammergericht bestätigte die Vergabekammer im Ergebnis zwar in ihrer Feststellung einer Informationspflichtverletzung, hob deren Beschluss jedoch auf, soweit das Verfahren pauschal vor den Zeitpunkt der Angebotswertung zurückversetzt worden war. Diese Maßnahme war nach Auffassung des Kammergerichts nicht verhältnismäßig im Sinne des § 168 Abs. 1 S. 1 GWB: Sie hätte die gerügten Informationsdefizite nicht behoben und wäre außerdem zu weitgehend, wenn sich die Sachrügen des Antragstellers letztlich als unbegründet erweisen sollten. Das Kammergericht verweist das Verfahren stattdessen nach § 178 Abs. 1 S. 2 GWB zur erneuten Entscheidung an die Vergabekammer zurück, die nunmehr zunächst die Transparenzlage herzustellen und auf dieser Grundlage über die noch offenen Sachrügen zu entscheiden hat.

Sie haben Fragen zur Gestaltung rechtskonformer Vorinformationsschreiben, zur Rügestrategie im laufenden Vergabeverfahren oder möchten prüfen lassen, ob Ihre Bieterrechte in einem zurückliegenden Verfahren gewahrt wurden?

Für konkrete Fragen zur Entscheidung des Kammergerichts Berlin, aber auch eine umfassende, individuelle Beratung im Vergaberecht steht Ihnen unser Team von aurantia Legal & Tax gerne zur Verfügung. Wir freuen uns auf Ihren Kontakt.
Zugang rechtssicher nachweisen: Warum das Einwurf-Einschreiben für wichtige Erklärungen nicht immer genügt

Kündigungen, Rücktrittserklärungen, Abmahnungen oder Fristsetzungen (z. B. im Rahmen von Zahlungsaufforderungen) entfalten ihre Wirkung regelmäßig erst, wenn sie dem Empfänger zugehen. Bestreitet dieser den Zugang, muss grundsätzlich der Absender beweisen, welches Schreiben wann und auf welchem Weg in den Machtbereich des Empfängers gelangt ist.

Gerade das Einwurf-Einschreiben galt lange als praktikabler Mittelweg zwischen einfachem Brief und förmlicher Zustellung. Zwei neuere Entscheidungen des Bundesarbeitsgerichts zeigen jedoch, dass auch bei einem dokumentierten Einwurf-Einschreiben erhebliche Beweisrisiken verbleiben können.

Wann ist eine Erklärung zugegangen?

Nach § 130 Abs. 1 Satz 1 BGB geht eine empfangsbedürftige Willenserklärung zu, sobald sie in den Machtbereich des Empfängers gelangt und unter gewöhnlichen Umständen mit einer Kenntnisnahme gerechnet werden kann. Zum Machtbereich gehören insbesondere der Hausbriefkasten, ein Postfach oder die Geschäftsräume des Empfängers.

Auf die tatsächliche Kenntnisnahme kommt es bei nachgewiesenem Zugang nicht an. Es ist dann also grundsätzlich unerheblich, ob der Empfänger das Schreiben tatsächlich liest. Im Streitfall muss der Absender aber regelmäßig nachweisen können:

  • welches konkrete Schreiben übermittelt wurde,
  • an welche Anschrift es gerichtet war,
  • wann es in den Machtbereich des Empfängers gelangte und
  • auf welche Weise die Übermittlung erfolgte.

Der bloße Nachweis, dass irgendein Brief versandt wurde, genügt nicht.

Persönliche Übergabe gegen Empfangsbestätigung

Die persönliche Übergabe ist besonders zuverlässig, wenn der Empfänger den Erhalt schriftlich bestätigt. Diese sog. Empfangsbestätigung sollte auf einer vollständigen Kopie des Schreibens erfolgen und Datum sowie möglichst auch die Uhrzeit der Übergabe enthalten.

Eine bloße Unterschrift auf einem allgemeinen Empfangsformular reicht dagegen möglicherweise nicht aus, wenn sich daraus nicht eindeutig ergibt, welches Schreiben übergeben wurde.

Der Empfänger ist allerdings nicht verpflichtet, eine Empfangsbestätigung zu unterschreiben. Ist mit einer Verweigerung der Bestätigung zu rechnen, sollte eine weitere Person hinzugezogen werden, die das konkrete Schreiben zuvor prüft, die Übergabe beobachtet und anschließend einen kurzen Zustellungsvermerk anfertigt.

Botenzustellung: praktikabel und beweissicher

Für viele Unternehmen ist die Zustellung durch einen eigenen Mitarbeiter oder einen externen Boten der beste Ausgleich zwischen Rechtssicherheit und Aufwand.

Der Bote sollte das zuzustellende Schreiben zunächst vollständig prüfen. Bei formbedürftigen Erklärungen – insbesondere bei arbeitsrechtlichen Kündigungen – muss er sich zudem vergewissern, dass das Original ordnungsgemäß unterzeichnet ist. Anschließend sollte er das Schreiben selbst in den Umschlag legen, diesen verschließen und persönlich übergeben oder in den eindeutig bezeichneten Briefkasten des Empfängers einwerfen.

Unmittelbar danach sollte ein Zustellungsvermerk angefertigt werden. Darin sollten mindestens festgehalten werden:

  • Absender und Empfänger,
  • genaue Zustellanschrift,
  • Bezeichnung und Datum des Schreibens,
  • Seitenzahl und Anlagen,
  • Datum, Uhrzeit und Art der Zustellung sowie
  • die Bestätigung, dass der Bote das bezeichnete Schreiben selbst geprüft, kuvertiert und zugestellt hat.

Eine Fotografie des beschrifteten Briefkastens kann die Dokumentation ergänzen. Sie ersetzt aber weder den Zustellungsvermerk noch die mögliche Zeugenaussage des Boten.

Gerichtsvollzieher: der sicherste Zugangsnachweis

Bei besonders wichtigen oder voraussichtlich streitigen Erklärungen bietet sich die förmliche Zustellung durch den Gerichtsvollzieher an. Nach § 132 BGB gilt eine Willenserklärung als zugegangen, wenn sie durch Vermittlung eines Gerichtsvollziehers zugestellt worden ist.

Der Gerichtsvollzieher dokumentiert die Zustellung durch eine Zustellungsurkunde. Diese erbringt als öffentliche Urkunde grundsätzlich vollen Beweis für die darin festgehaltenen Zustellungstatsachen. Da der Gerichtsvollzieher die Abschriften des zuzustellenden Schriftstücks beglaubigt oder selbst herstellt, lässt sich außerdem nachweisen, welches konkrete Schreiben Gegenstand der Zustellung war.

Nachteile sind der zusätzliche organisatorische Aufwand und der geringere Einfluss auf den genauen Zustellungszeitpunkt. Bei fristgebundenen Erklärungen sollte deshalb ein ausreichender zeitlicher Vorlauf eingeplant werden.

Warum der Online-Sendungsstatus nicht genügt

Das Einwurf-Einschreiben bleibt grundsätzlich verwendbar. Es bietet aber keinen mit der Boten- oder Gerichtsvollzieherzustellung vergleichbaren Zugangsnachweis.

Das Bundesarbeitsgericht hat mit Urteil vom 30. Januar 2025 – 2 AZR 68/24 entschieden, dass ein Einlieferungsbeleg und der online abrufbare Sendungsstatus „zugestellt“ allein keinen Anscheinsbeweis für den Zugang begründen.

Der Einlieferungsbeleg beweist lediglich, dass eine Sendung aufgegeben wurde. Aus dem Online-Sendungsstatus ergibt sich dagegen regelmäßig nicht hinreichend zuverlässig, wer die Sendung zugestellt hat, unter welcher Anschrift die Zustellung erfolgte, auf welche Weise zugestellt wurde und ob das vorgesehene Zustellungsverfahren tatsächlich eingehalten wurde.

Hinzu kommt: Die postalischen Nachweise sagen grundsätzlich nichts darüber aus, welches konkrete Schriftstück sich im Umschlag befand. Der Inhalt muss daher zusätzlich durch einen internen Versandvermerk oder einen Zeugen dokumentiert werden.

Auch der Auslieferungsbeleg bietet nicht immer Sicherheit

In einer weiteren Entscheidung hat das Bundesarbeitsgericht die Anforderungen nochmals konkretisiert. Dem Urteil vom 7. Mai 2026 – 2 AZR 184/25 lag ein Scan-Verfahren der Deutschen Post zugrunde, bei dem der Zusteller die Zustellung auf seinem Scanner bestätigte, bevor er die Sendung tatsächlich in den Briefkasten einwarf.

Nach Auffassung des BAG bot dieses Verfahren keine hinreichende Gewähr für den tatsächlichen Zugang. Nach der elektronischen Bestätigung könne der Zusteller noch aufgehalten oder abgelenkt werden, sodass der bereits dokumentierte Einwurf tatsächlich nicht mehr erfolge. Das BAG verneinte deshalb für dieses Verfahren einen Anscheinsbeweis.

Nach Angaben der Deutschen Post wurde der Zustellprozess zwischenzeitlich angepasst: Der tatsächliche Einwurf soll nun zusätzlich digital bestätigt werden. Ob dieses neue Verfahren einen Anscheinsbeweis für den Zugang begründet, ist bislang jedoch nicht höchstrichterlich geklärt. Beck-aktuell vom 15. Juli 2026

Was Unternehmen jetzt beachten sollten

Unternehmen sollten für rechtserhebliche Erklärungen einen verbindlichen Zustellungsprozess festlegen:

  1. Bedeutung und Fristbindung prüfen: Je größer das wirtschaftliche oder rechtliche Risiko, desto beweissicherer sollte die Zustellungsart sein.
  1. Konkreten Inhalt dokumentieren: Eine vollständige Kopie des unterschriebenen Schreibens einschließlich aller Anlagen muss dokumentiert und gesichert werden.
  1. Boten gezielt einsetzen: Der Bote sollte das Schreiben selbst prüfen, kuvertieren, zustellen und den Vorgang zeitnah dokumentieren.
  1. Gerichtsvollzieher rechtzeitig beauftragen: Bei besonders wichtigen, streitigen oder existenziellen Erklärungen bietet diese Variante den sichersten Zugangsnachweis.
  1. Einwurf-Einschreiben vollständig dokumentieren: Wenn dieser Versandweg gewählt wird, sollten Einlieferungsbeleg, Sendungsverfolgung und der jeweils verfügbare Auslieferungs- beziehungsweise Zustellnachweis unverzüglich gesichert werden.
  1. Restrisiko berücksichtigen: Auch eine vollständige postalische Dokumentation garantiert nach der neueren BAG-Rechtsprechung keinen Anscheinsbeweis für den Zugang und ist damit womöglich streitanfällig.

Fazit

Das Einwurf-Einschreiben ist nicht wertlos geworden. Für rechtlich oder wirtschaftlich bedeutsame Erklärungen sollte es aber nur eingesetzt werden, wenn das verbleibende Beweisrisiko vertretbar ist.

Für die betriebliche Praxis ist die sorgfältig dokumentierte Botenzustellung häufig der beste Mittelweg. Bei besonders wichtigen oder voraussichtlich streitigen Erklärungen bleibt die Zustellung durch den Gerichtsvollzieher der sicherste Weg. Entscheidend ist in jedem Fall, nicht nur den Versand, sondern den Zugang des konkreten Erklärungsinhalts beweissicher zu organisieren.

aurantia berät sowohl bei der rechtlichen Prüfung bereits erfolgter Zugangssituationen als auch bei der Frage, wie wichtige Erklärungen künftig rechtssicher und nachweisbar zugestellt werden können. Sprechen Sie uns gerne an – wir unterstützen Sie bei der rechtlichen Einordnung und der Entwicklung einer passenden Vorgehensweise.

Drei Wochen Urlaub am Stück: Wann und wie darf der Arbeitgeber kürzen?

Das Thüringer Landesarbeitsgericht (Beschl. v. 2.3.2026, Az. 4 Ta 15/26) stärkt den Anspruch von Arbeitnehmerinnen und Arbeitnehmern auf zusammenhängenden Erholungsurlaub. Arbeitgeber können Urlaub nicht pauschal auf maximal zwei Wochen am Stück begrenzen, wenn das Gesetz einen zusammenhängenden Zeitraum als Regelfall vorsieht. Bloße Hinweise auf „personelle Engpässe“ genügen nicht, um längere Urlaubsblöcke zu verweigern; erforderlich sind konkrete, nachvollziehbare betriebliche Gründe. In zeitlich dringenden Fällen kann der Urlaubsanspruch zudem im einstweiligen Rechtsschutz durchgesetzt werden.

1. Ausgangsfall

Das Thüringer Landesarbeitsgericht hatte über die Frage zu entscheiden, ob ein Arbeitgeber den zusammenhängenden Urlaub einer Arbeitnehmerin auf maximal zwei Wochen begrenzen darf, obwohl diese einen längeren, dreiwöchigen Erholungszeitraum beantragt hatte. Ausgangspunkt war ein Streit darüber, wie weit die Dispositionsbefugnis des Arbeitgebers bei der zeitlichen Lage des Urlaubs reicht und welche Anforderungen § 7 BUrlG an die Aufteilung des Jahresurlaubs stellt.

Die Arbeitnehmerin hatte für den Monat März 17 zusammenhängende Urlaubstage beantragt, um faktisch drei Wochen am Stück freigestellt zu werden. Der Arbeitgeber lehnte dies ab und verwies auf eine betriebsinterne Praxis, nach der Urlaub grundsätzlich nur in Blöcken von maximal zwei Wochen gewährt werde. Zur Begründung wurden personelle Engpässe und betriebliche Abläufe angeführt, ohne diese im Detail zu konkretisieren. Eine einvernehmliche Lösung kam nicht zustande.

2. Entscheidung im einstweiligen Rechtsschutz

Da der gewünschte Urlaubszeitraum zeitnah bevorstand, machte die Arbeitnehmerin ihren Anspruch im einstweiligen Rechtsschutz geltend. Sie beantragte, dem Arbeitgeber im Wege einer einstweiligen Verfügung aufzugeben, ihr den beantragten, zusammenhängenden Urlaub zu gewähren. Das Arbeitsgericht gab dem Antrag überwiegend statt. Hiergegen wandte sich der Arbeitgeber mit der sofortigen Beschwerde zum Thüringer Landesarbeitsgericht, das nun über die Rechtmäßigkeit der ablehnenden Entscheidung und die Reichweite des gesetzlichen Anspruchs auf zusammenhängenden Urlaub zu befinden hatte.

3. LAG bestätigt den Regelfall

Das LAG bestätigte im Kern die Entscheidung der Vorinstanz. Es stellte klar, dass § 7 Abs. 2 BUrlG den zusammenhängenden Urlaub als gesetzlichen Regelfall vorsieht. Eine Zerstückelung des Urlaubs komme nur dann in Betracht, wenn dringende betriebliche Belange oder in der Person des Arbeitnehmers liegende Gründe entgegenstehen. Pauschale Hinweise auf personelle Unterbesetzung oder eine generelle „Zwei‑Wochen‑Grenze“ genügen diesen Anforderungen nicht. Der Arbeitgeber müsse vielmehr konkret und einzelfallbezogen darlegen können, warum der beantragte Zeitraum in dieser Länge betrieblich nicht umsetzbar sei.

4. Besondere Bedeutung von Urlaubsansprüchen

Besondere Bedeutung misst das Gericht zudem dem effektiven Rechtsschutz bei Urlaubsansprüchen bei. Auch wenn eine einstweilige Verfügung über die Gewährung von Urlaub regelmäßig eine Vorwegnahme der Hauptsache bedeutet, ist ein solcher Rechtsschutz zulässig, wenn der beantragte Zeitraum unmittelbar bevorsteht und der Anspruch andernfalls faktisch vereitelt würde. Würde man den Arbeitnehmer in solchen Konstellationen auf ein Hauptsacheverfahren verweisen, liefe der Urlaubsanspruch leer, weil der geplante Erholungszeitraum bereits verstrichen wäre, wenn eine rechtskräftige Entscheidung vorliegt.

5. Folgen für die Praxis

Für Arbeitgeber zeigt die Entscheidung, dass interne Urlaubsrichtlinien und gelebte Praxis mit den gesetzlichen Vorgaben des BUrlG in Einklang stehen müssen. Generelle Beschränkungen wie „Urlaub nur bis maximal zwei Wochen am Stück“ sind rechtlich riskant, wenn sie nicht an klar benennbare und objektiv nachvollziehbare betriebliche Belange anknüpfen. Unternehmen sollten ihre Regelungen zur Urlaubsplanung daher kritisch überprüfen und gegebenenfalls anpassen.

6. Kanzleiempfehlung: Dokumentierung

Zugleich empfiehlt es sich, Ablehnungen längerer Urlaubszeiträume sorgfältig zu begründen und zu dokumentieren. Kann der Arbeitgeber konkret darlegen, welche betrieblichen Abläufe, saisonalen Spitzen oder Überschneidungen mit anderen Urlaubsanträgen einer längeren Abwesenheit entgegenstehen, erhöht dies die Chance, dass eine Beschränkung im Streitfall als zulässig anerkannt wird. Pauschale Verweise auf „Unterbesetzung“ ohne nähere Erläuterung werden dem vom LAG betonten Prüfungsmaßstab hingegen regelmäßig nicht genügen.

7. Erholungszweck steht im Vordergrund

Für Arbeitnehmerinnen und Arbeitnehmer macht das Urteil deutlich, dass der Gesetzgeber den Erholungszweck des Urlaubs ernst nimmt. Der Jahresurlaub soll im Grundsatz in einem zusammenhängenden Block gewährt werden, damit eine tatsächliche Erholung ermöglicht wird. Werden entsprechende Anträge ohne konkrete betriebliche Begründung zurückgewiesen, besteht die Möglichkeit, die eigenen Ansprüche überprüfen und gegebenenfalls gerichtlich durchsetzen zu lassen. Steht der Urlaubszeitraum unmittelbar bevor, kann sich dabei – ausnahmsweise – auch der einstweilige Rechtsschutz als wirksames Instrument anbieten.

8. Die Bedeutung der Urlaubsplanung sollte nicht unterschätzt werden

Das Urteil unterstreicht insgesamt die Bedeutung einer frühzeitigen und transparenten Abstimmung zwischen Arbeitgeber und Arbeitnehmern bei der Urlaubsplanung. Wer im Unternehmen klare Prozesse etabliert, Belegschaft und Führungskräfte für die gesetzlichen Rahmenbedingungen sensibilisiert und Konflikte möglichst früh adressiert, kann gerichtliche Auseinandersetzungen häufig vermeiden und zugleich den Erholungsinteressen der Beschäftigten Rechnung tragen.

Sie benötigen Hilfe im Arbeitsrecht?

Sie brauchen Unterstützung bei der Gestaltung von Urlaubsrichtlinien oder bei der Beurteilung konkreter Urlaubsansprüche? Für Fragen rund um Urlaubsrecht, betriebliche Urlaubsplanung und die gerichtliche Durchsetzung oder Abwehr von Ansprüchen steht Ihnen unser Team Arbeitsrecht gerne zur Verfügung. Wir freuen uns auf Ihren Kontakt.
Haftungsrisiken beim Asset Deal: Wie Erwerber die Haftung für Altschulden vermeiden können

Ein Praxisleitfaden unter Berücksichtigung aktueller Rechtsprechung

1. Einleitung

Der Erwerb eines Unternehmens oder Unternehmensteils im Wege eines Asset Deals gilt als bevorzugte Transaktionsstruktur, um gezielt Vermögenswerte zu übernehmen und Risiken – insbesondere Altverbindlichkeiten – zu vermeiden.

In der Praxis wird jedoch häufig übersehen, dass das Handelsrecht mit § 25 HGB eine weitreichende Haftungsfalle bereithält: Unter bestimmten Voraussetzungen haftet der Erwerber trotz Asset Deal für die Altverbindlichkeiten des Veräußerers.

Der folgende Beitrag zeigt die maßgeblichen Voraussetzungen, typische Fallstricke und effektive Gestaltungsmöglichkeiten zur Haftungsvermeidung.

2. Grundsatz: Haftung bei Firmenfortführung (§ 25 Abs. 1 HGB)

Nach § 25 Abs. 1 HGB haftet der Erwerber eines Handelsgeschäfts für sämtliche im Betrieb begründeten Verbindlichkeiten des früheren Inhabers, wenn er das Unternehmen unter der bisherigen Firma fortführt.

Die Rechtsprechung versteht diese Haftung als eine Art gesetzlichen Schuldbeitritt: Der Erwerber tritt neben den bisherigen Schuldner, ohne dass es einer Zustimmung der Gläubiger bedarf.

Zentral ist dabei nicht die rechtliche Identität des Rechtsträgers, sondern die wirtschaftliche Kontinuität des Unternehmens aus Sicht des Rechtsverkehrs.

3. Maßgebliches Kriterium: Unternehmensfortführung

Der Bundesgerichtshof stellt entscheidend darauf ab, ob das Unternehmen „im Wesentlichen unverändert“ fortgeführt wird und für den Verkehr der Eindruck einer Kontinuität entsteht.

3.1 Kriterien der Rechtsprechung

Nach der höchstrichterlichen Rechtsprechung liegt eine Unternehmensfortführung insbesondere vor, wenn:

  • Tätigkeitsbereich und Geschäftsmodell gleich bleiben
  • Betriebsorganisation und Abläufe übernommen werden
  • Geschäftsräume, Telefonnummern oder Außenauftritt identisch sind
  • Kunden- und Lieferantenbeziehungen fortgeführt werden
  • wesentliche Teile der Belegschaft übernommen werden

Die Rechtsprechung legt die Voraussetzungen der Unternehmensfortführung regelmäßig weit aus.

Eine Haftung kann kommt sogar auch dann in Betracht,

  • wenn zwischenzeitlich eine vorübergehende Betriebseinstellung erfolgt ist,
  • wenn der bisherige Rechtsträger bereits aufgelöst wurde,
  • wenn die Unternehmensnachfolge durch Erben erfolgt.

Der Grund hierfür liegt darin, dass § 25 HGB an die Fortführung des Unternehmens anknüpft und nicht primär an die Identität des Rechtsträgers.

3.2 Sukzessive Unternehmensübernahme genügt

Besonders praxisrelevant ist, dass auch eine schleichende oder sukzessive Übernahme eine Haftung auslösen kann.

Der BGH hat ausdrücklich entschieden, dass selbst eine über längere Zeit parallel verlaufende Tätigkeit von Alt- und Neugesellschaft einer Unternehmensfortführung nicht entgegensteht, sofern sich die Tätigkeit des Erwerbers als Weiterführung darstellt.

Für die Praxis bedeutet dies: Ein „weicher Übergang“ schützt nicht vor Haftung.

3.3 Firmenfortführung trotz Namensänderung

Eine Haftung setzt keine identische Firmenbezeichnung voraus. Es genügt, wenn der prägende, charakteristische Bestandteil der Firma erhalten bleibt und dadurch eine Identifikation möglich ist.

Auch geringfügige Änderungen oder Zusätze („neu“, „GmbH“, „Group“) verhindern die Haftung regelmäßig nicht.

3.4 Teilübernahmen können genügen

Selbst der Erwerb einzelner Assets kann ausreichen, wenn der wirtschaftliche Kern des Unternehmens übernommen wird.

4. Grenze der Haftung

4.1 Erwerb aus der Insolvenz

Ein zentraler Ausnahmetatbestand betrifft den Erwerb aus einem eröffneten Insolvenzverfahren:

Nach ständiger Rechtsprechung findet § 25 HGB in diesen Fällen keine Anwendung, da es an einem schutzwürdigen Vertrauen des Rechtsverkehrs fehlt.

Wichtig:

  • Die Ausnahme greift nur im eröffneten Insolvenzverfahren
  • Nicht bei bloßem Insolvenzantrag oder bei Erwerb vor Verfahrenseröffnung

4.2 Ausgliederung aufgrund eines Ausgliederungsplans

Eine gesetzliche Ausnahme besteht zudem bei Ausgliederungen nach den §§ 152 ff. Umwandlungsgesetz. Für diese Fälle enthält § 155 Abs. 2 UmwG eine spezielle Regelung, die die Anwendung des § 25 HGB ausschließt.

5. Haftungsvermeidung in der Praxis

5.1 Vertraglicher Haftungsausschluss (§ 25 Abs. 2 HGB)

Die gute Nachricht für Erwerber: Die Haftung nach § 25 HGB ist grundsätzlich dispositiv.

Der Veräußerer und der Erwerber können vertraglich vereinbaren, dass eine Haftung für Altverbindlichkeiten ausgeschlossen sein soll.

Allerdings genügt eine rein interne Vereinbarung nicht. Der Haftungsausschluss wirkt gegenüber den Gläubigern grundsätzlich erst dann, wenn er

  • in das Handelsregister eingetragen und bekannt gemacht wird oder
  • den jeweiligen Gläubigern gesondert mitgeteilt wird.

Unterbleibt dies, können sich die Gläubiger weiterhin auf die gesetzliche Haftung nach § 25 Abs. 1 HGB berufen.

Für die Transaktionspraxis bedeutet dies: Der Haftungsausschluss sollte bereits bei der Strukturierung des Asset Deals berücksichtigt und die erforderlichen Publizitätsmaßnahmen zeitnah umgesetzt werden.

5.2 Vermeidung der Firmenfortführung

Ein zentraler Hebel liegt in der bewussten Gestaltung des Außenauftritts:

  • deutliche Änderung der Firma
  • keine Übernahme prägender Namensbestandteile
  • klare Abgrenzung in Kommunikation und Marketing

5.3 Strukturierung über Insolvenzverfahren

In geeigneten Fällen kann ein Erwerb aus der Insolvenz gezielt genutzt werden, um Haftungsrisiken auszuschließen.

6. Typische Fehler in der Transaktionspraxis

In der Praxis führen insbesondere folgende Konstellationen zu unerwarteter Haftung:

  • Übernahme von Personal, Standort und Kundenstamm bei nur geringfügiger Namensänderung
  • „verdeckte“ Fortführung über neue Gesellschaften
  • fehlende oder nicht veröffentlichte Haftungsausschlüsse
  • sukzessive Übernahme bei wirtschaftlicher Krise des Zielunternehmens

7. Fazit

Der Asset Deal ermöglicht zwar regelmäßig eine deutlich bessere Begrenzung von Haftungsrisiken als ein Share Deal. Von einem automatischen Erwerb „ohne Altlasten“ kann jedoch keine Rede sein.

Vor dem Erwerb eines Unternehmens sollten neben dem wirksamen Ausschluss der Haftung nach § 25 HGB insbesondere auch steuerliche, arbeitsrechtliche, umweltrechtliche und produkthaftungsrechtliche Risiken im Rahmen einer sorgfältigen Due Diligence untersucht werden. Erst das Zusammenspiel aus genauer Analyse und einer durchdachten Vertragsgestaltung schafft die gewünschte Rechtssicherheit.

Wie aurantia Sie unterstützen kann

Die Vermeidung von Haftungsrisiken bei Unternehmenskäufen erfordert eine präzise rechtliche Gestaltung an den Schnittstellen von Gesellschafts-, Handels- und Insolvenzrecht. aurantia verfügt als Rechtsanwaltsgesellschaft über tiefgehende und langjährige Erfahrung im Restrukturierungsbereich. Wir unterstützen Sie umfassend bei der Strukturierung Ihres Asset Deals, führen die notwendige Due Diligence durch und sorgen für die rechtssichere Umsetzung aller erforderlichen Haftungsausschlüsse.

Kommen Sie gerne für ein unverbindliches Erstgespräch auf uns zu.

Die stille Investitionskrise – Planungssicherheit und Kapitalallokation in volatilen Märkten

Zur Transformation unternehmerischer Steuerungslogiken im deutschen Mittelstand

Die wirtschaftspolitische und öffentliche Diskussion über die aktuelle Lage des deutschen Mittelstands konzentriert sich derzeit primär auf sichtbare Krisensymptome: steigende Insolvenzzahlen, geopolitische Spannungen, Energiepreisvolatilität, erhöhte Finanzierungskosten und ein schwaches gesamtwirtschaftliches Wachstum. Weniger sichtbar, jedoch strukturell von erheblicher Bedeutung, ist eine Entwicklung, die sich zunehmend in unternehmerischen Entscheidungsprozessen manifestiert: eine schleichende Erosion langfristiger Investitions- und Planungssicherheit.

Gerade hierin liegt möglicherweise eine der zentralen Herausforderungen der gegenwärtigen Transformationsphase. Denn die aktuelle Investitionszurückhaltung vieler Unternehmen resultiert häufig nicht primär aus mangelnder Liquidität oder fehlendem Marktzugang, sondern aus einer fundamentalen Veränderung der Entscheidungsgrundlagen unternehmerischer Kapitalallokation.

Die klassische betriebswirtschaftliche Investitionslogik beruhte über Jahrzehnte wesentlich auf der Annahme relativer Stabilität:

  • stabile Energiepreise,
  • kalkulierbare Finanzierungskosten,
  • langfristig belastbare Nachfrageentwicklungen,
  • planbare regulatorische Rahmenbedingungen sowie
  • vergleichsweise lineare Marktzyklen.

Diese Voraussetzungen verlieren zunehmend an Verlässlichkeit.

Die Folge ist keine abrupte Investitionsblockade, sondern vielmehr eine graduelle Transformation unternehmerischer Steuerungslogiken: Investitionsentscheidungen werden nicht mehr ausschließlich unter Renditegesichtspunkten getroffen, sondern verstärkt unter dem Aspekt struktureller Anpassungs- und Resilienz-Fähigkeit bewertet. Gerade hierin manifestiert sich die sogenannte „stille Investitionskrise“.

I. Die Verschiebung von Wachstumseffizienz zu Resilienz-Orientierung

Auffällig ist, dass zahlreiche Unternehmen trotz grundsätzlich vorhandener Investitionsfähigkeit deutlich zurückhaltender agieren. Nach Angaben des Instituts der deutschen Wirtschaft Köln erreichte die Mobilien-Leasingquote im Jahr 2025 rund 26,6 %. Damit wird mittlerweile mehr als ein Viertel der gesamtwirtschaftlichen Ausrüstungsinvestitionen über Leasingstrukturen finanziert. Diese Entwicklung besitzt erhebliche Aussagekraft. Denn Leasing fungiert in diesem Kontext nicht ausschließlich als Finanzierungsinstrument, sondern zunehmend als Ausdruck veränderter Risikopräferenzen: Unternehmen priorisieren Flexibilität, Liquiditätsschonung und Reaktionsfähigkeit gegenüber langfristiger Kapitalbindung. Die Investition selbst wird damit nicht aufgegeben. Vielmehr verändert sich ihre strukturelle Ausgestaltung.

In zahlreichen Unternehmen lässt sich derzeit beobachten:

  • stärkere Modularisierung von Investitionsprojekten,
  • verkürzte Bindungs- und Abschreibungszyklen,
  • erhöhte Anforderungen an Liquiditätsreserven,
  • priorisierte Kapitalallokation,
  • schrittweise Projektumsetzungen sowie
  • eine zunehmende Präferenz für variable statt irreversibler Kostenstrukturen.

Die ökonomische Rationalität dahinter ist nachvollziehbar: Je höher die Unsicherheit externer Rahmenbedingungen, desto höher wird der implizite Wert unternehmerischer Flexibilität.

II. Planungssicherheit als Steuerungs- und nicht als Marktphänomen

Die Diskussion über Planungssicherheit wird häufig verkürzt geführt. Planungssicherheit bedeutet unter gegenwärtigen Marktbedingungen nicht die Rückkehr stabiler externer Rahmenbedingungen. Weder geopolitische Entwicklungen noch Energiepreise, regulatorische Dynamiken oder Zinsniveaus lassen sich kurzfristig kontrollieren. Unternehmerische Planungssicherheit entsteht daher zunehmend nicht mehr primär durch Marktstabilität, sondern durch institutionalisierte Steuerungsfähigkeit innerhalb des Unternehmens. Gerade hierin liegt ein fundamentaler Paradigmenwechsel moderner Unternehmenssteuerung. Die Fähigkeit zur Anpassung gewinnt gegenüber der Fähigkeit zur Langfristprognose an Bedeutung.

Entsprechend verändern sich derzeit auch die relevanten betriebswirtschaftlichen Steuerungsinstrumente. Im Vordergrund stehen zunehmend:

  • rollierende Forecast-Modelle,
  • integrierte Liquiditäts- und Szenarioplanungen,
  • Sensitivitätsanalysen,
  • Working-Capital-Steuerung,
  • flexible Finanzierungsstrukturen,
  • KPI-basierte Frühwarnsysteme sowie
  • dynamische Investitionspriorisierung.

Die klassische starre Jahresplanung verliert demgegenüber an Aussagekraft. Insbesondere das Working Capital entwickelt sich in volatilen Märkten zu einem zentralen strategischen Steuerungsparameter. Liquiditätsengpässe entstehen zunehmend nicht durch fehlende Profitabilität allein, sondern durch gebundenes Kapital bei gleichzeitig sinkender Prognosefähigkeit hinsichtlich Nachfrage- und Cashflow-Entwicklung. Die Fähigkeit, Transparenz über Liquiditätswirkung, Kapitalbindung und kurzfristige Szenarioeffekte herzustellen, wird damit selbst zu einem Wettbewerbsfaktor.

III. Die stille Investitionskrise als strukturelles Wettbewerbsrisiko

Gerade die schleichende Natur der aktuellen Entwicklung macht sie ökonomisch besonders relevant. Denn zurückgestellte Investitionen entfalten ihre negativen Wirkungen häufig zeitverzögert: Modernisierungszyklen verlängern sich, Produktivitätsfortschritte verlangsamen sich, Innovationsfähigkeit nimmt graduell ab, Wettbewerbspositionen erodieren schleichend. Die aktuelle Herausforderung liegt daher weniger in einzelnen Krisenereignissen als vielmehr in der Kumulation permanenter Unsicherheiten. Unternehmen reagieren darauf rational: nicht durch vollständigen Investitionsstopp, sondern durch strukturelle Vorsicht. Genau hierin manifestiert sich die stille Investitionskrise.

IV. Konsequenzen für Unternehmensführung und Beratung

Die gegenwärtige Marktphase verändert nicht nur Investitionsentscheidungen, sondern auch die Anforderungen an Unternehmensführung, Finanzierung und Beratung. Unternehmen benötigen derzeit weniger klassische Wachstumsnarrative als vielmehr belastbare Entscheidungs- und Steuerungsgrundlagen unter Bedingungen eingeschränkter Visibilität. Im Mittelpunkt stehen dabei insbesondere:

  • Sicherung unternehmerischer Handlungsfähigkeit,
  • flexible Kapital- und Finanzierungsstrukturen,
  • Priorisierung strategischer Investitionen,
  • Liquiditäts- und Resilienzsteuerung,
  • institutionalisierte Frühwarnmechanismen sowie
  • die Fähigkeit zur schnellen operativen Anpassung.

Die zentrale Herausforderung besteht damit nicht allein in der Bewältigung einzelner Krisensituationen, sondern in der strukturellen Organisation von Anpassungsfähigkeit. Oder zugespitzt formuliert: Die eigentliche Investitionskrise des deutschen Mittelstands besteht derzeit nicht primär im fehlenden Kapital, sondern in der abnehmenden Stabilität unternehmerischer Entscheidungsgrundlagen. Gerade an dieser Schnittstelle entstehen aktuell erhebliche Anforderungen an strategische Unternehmenssteuerung, Corporate Finance und Restrukturierungsberatung.

Die Fähigkeit, auch unter Bedingungen eingeschränkter Visibilität investitions- und handlungsfähig zu bleiben, entwickelt sich damit selbst zu einem entscheidenden Wettbewerbsfaktor moderner Unternehmensführung.

Genau an dieser Schnittstelle begleiten wir aktuell viele Unternehmen, Gesellschafter und Investoren: zwischen Investitionsdruck, Liquiditätssicherung und strategischer Handlungsfähigkeit. Sprechen Sie uns gerne an.

Einführung von KI im Unternehmen: Rechtliche Leitplanken für Geschäftsführer von KMU

In vielen kleinen und mittelständischen Unternehmen (KMU) wird Künstliche Intelligenz (KI) bereits eingesetzt – häufig ohne ausdrückliche Entscheidung der Geschäftsführung. Mitarbeitende nutzen KI-Anwendungen, insbesondere Sprachmodelle – sog. Large Language Models – etwa für E-Mails, Präsentationen, Übersetzungen, Recherchen, Auswertungen oder schlimmstenfalls Kundenunterlagen. Nicht selten geschieht dies über frei verfügbare Tools, private Accounts oder ohne klare Vorgaben dazu, wie sich das Unternehmen zum Umgang und Einsatz von KI positioniert.

Für Geschäftsführer oder Unternehmer entsteht daraus konkreter Handlungsbedarf. Der Einsatz von KI kann erhebliche Effizienzgewinne ermöglichen, berührt aber zugleich zentrale rechtliche Verantwortungsbereiche und Compliance-Themen der Geschäftsleitung: Datenschutz, Schutz von Geschäftsgeheimnissen, IT-Sicherheit, Urheberrecht, Arbeitsrecht, Haftung und die Vorgaben des „EU AI Act“ der Europäischen Union. Unternehmen, die KI nutzen oder deren Nutzung dulden, sollten daher verbindliche interne Regeln schaffen.

1. KI-Nutzung ist eine Organisationsaufgabe der Geschäftsleitung

Die Einführung von KI ist nicht lediglich eine technische Frage. Sie betrifft die ordnungsgemäße Organisation des Unternehmens. Die Geschäftsleitung muss sicherstellen, dass rechtliche Risiken erkannt, bewertet und durch geeignete interne Maßnahmen begrenzt werden.

Dies gilt insbesondere dann, wenn Mitarbeitende KI für berufliche Zwecke nutzen und dabei Daten oder vertrauliche Informationen in die „Blackbox“ der Sprachmodelle spülen. Ohne verbindliche Vorgaben besteht das Risiko einer unkontrollierten Schattennutzung, die zu empfindlichen Konsequenzen für das Unternehmen führen kann.

Aus Sicht der Geschäftsleitung sollte daher zunächst geklärt werden: welche KI-Tools bereits genutzt werden, welche Daten verarbeitet werden, ob hierfür Unternehmens- und/oder Privataccounts verwendet werden bzw. welche Nutzungen künftig erlaubt, eingeschränkt oder ausgeschlossen werden sollen.

2. Datenschutz als ein zentraler Prüfungspunkt

Ein wesentlicher rechtlicher Schwerpunkt liegt im Datenschutz. Sobald personenbezogene Daten in KI-Systeme eingegeben oder dort verarbeitet werden, ist die Datenschutzgrundverordnung (DSGVO) zu beachten.

Zu prüfen sind insbesondere die Rechtsgrundlage der Datenvereinbarung und ob ein Auftragsverarbeitungsvertrag mit Anbieter der Software geschlossen wurde. Bereits vorab lohnt sich der Blick auf möglicherweise kritische Speicherorte und ggf. verbotene Drittlandübermittlungen von Daten. Denn eine zentrale Schwäche der gängigen Sprachmodelle ist die Intransparenz bei der Nutzung, Speicherung und Verarbeitung von Daten und die nahezu nicht vorhandene Möglichkeit, Dateneingaben langfristig nachzuvollziehen oder sie gar rückgängig zu machen.

Besondere Vorsicht ist bei Beschäftigtendaten, Bewerberdaten, Kundendaten sowie sensiblen bzw. vertraulichen Daten geboten. In vielen Fällen wird es nicht ausreichen, Mitarbeitenden allgemein „sorgfältige Nutzung“ vorzugeben. Erforderlich sind viel mehr konkrete Verbote und Freigabeprozesse.

3. Schutz von Geschäftsgeheimnissen und vertraulichen Informationen

Neben personenbezogenen Daten sind vertrauliche Informationen wie Geschäftsgeheimnisse besonders relevant. Angebote, Kalkulationen, Preislisten, Vertragsentwürfe, Strategiepapiere, technische Unterlagen, Quellcode oder Kundenlisten sollten keinesfalls unkontrolliert in KI-Tools eingegeben werden.

Unternehmen müssen angemessene Geheimhaltungsmaßnahmen treffen, wenn sie den Schutz vertraulicher Informationen erhalten wollen. Unternehmensinterne Vorgaben sollten daher ausdrücklich regeln, welche Informationen niemals in nicht freigegebene KI-Systeme eingegeben werden dürfen.

4. Arbeitsrecht und Mitbestimmung

Besondere rechtliche Anforderungen bestehen beim Einsatz von KI im Beschäftigtenkontext. Das betrifft etwa Bewerberauswahl, Leistungsbewertung, Schichtplanung, Zielkontrolle oder die Analyse von Kommunikationsdaten.

Hier sind Datenschutzrecht, Arbeitsrecht und gegebenenfalls Informations- oder gar Mitbestimmungsrechte eines Betriebsrats zu beachten.

5. Anforderungen des EU AI Act

Der EU AI Act verpflichtet Unternehmen unter anderem dazu, für ein ausreichendes Maß an Kompetenz im Umgang mit KI bei Mitarbeitenden zu sorgen, die zu beruflichen Zwecken mit KI umgehen. Geschäftsführer sollten daher nicht nur eine Richtlinie einführen, sondern im Anschluss entsprechende Kompetenzschulungen vorsehen und diese dokumentieren.

Je nach Einsatzbereich können weitere Pflichten hinzukommen, insbesondere bei Hochrisiko-KI-Systemen. Deshalb sollte vor Einführung neuer KI-Anwendungen geprüft werden, ob der konkrete Anwendungsfall besondere regulatorische Anforderungen auslöst.

6. KI-Richtlinie als zentrales Steuerungsinstrument

Kernstück einer rechtssicheren Einführung sollte ein Code of Conduct oder eine verbindliche KI-Richtlinie sein. Sie sollte kurz, verständlich und praktisch anwendbar sein, zugleich aber die wesentlichen rechtlichen Risiken regeln und gesetzliche Anforderungen erfüllen.

Eine solche Richtlinie sollte insbesondere regeln: welche KI-Tools freigegeben sind, welche Daten dort eingegeben werden dürfen, wann Datenschutzbeauftragter, IT oder Geschäftsleitung einzubinden sind, wer Ergebnisse prüfen und freigeben muss oder wie Vorfälle zu melden bzw. welche Schulungen verpflichtend sind.

Sinnvoll ist zudem eine fortlaufend gepflegte Tool-Liste mit freigegebenen KI-Anwendungen und zulässigen Nutzungszwecken.

Mitarbeitende sollten durch klare Vorgaben und gezielte Schulungen auf den rechtssicheren Umgang mit KI-Tools angemessen vorbereitet werden.

7. Praktisches Vorgehen für die Geschäftsleitung

Für Unternehmen, die bislang keine verbindlichen Vorgaben haben, bietet sich folgendes Vorgehen an:

  • bestehende KI-Nutzung erfassen;
  • Datenarten und Anwendungsfälle rechtlich bewerten;
  • nicht zulässige Nutzungen sofort untersagen;
  • freigegebene Tools und zulässige Zwecke definieren;
  • KI-Richtlinie erstellen;
  • Mitarbeitende schulen;
  • Freigabeprozess für neue KI-Anwendungen einführen;
  • Umsetzung regelmäßig überprüfen.

Dabei sollte nie der Maßstab sein, den Einsatz von KI bewusst und auf alle Ewigkeit zu verhindern. Ziel ist vielmehr, eine rechtssichere und kontrollierte Nutzung zu ermöglichen und den rechtlichen Pflichten nachzukommen.

Fazit

KI bietet kleinen und mittelständischen Unternehmen erhebliche Chancen. Ohne klare rechtliche Leitplanken entstehen vermeidbare Risiken – insbesondere im Datenschutz, beim Schutz von Geschäftsgeheimnissen, im Arbeitsrecht, im Urheberrecht und im Hinblick auf den EU AI Act.

Geschäftsführer sollten die Nutzung von KI deshalb frühzeitig und proaktiv steuern.

Wir unterstützen KMU bei der rechtssicheren Implementierung von KI-Anwendungen, insbesondere bei der Ausgestaltung unternehmensinterner und verbindlicher Nutzungsrichtlinien.

Wer KI im Unternehmen einsetzen möchte, sollte frühzeitig klare rechtliche Leitplanken schaffen – bevor sensible Daten unkontrolliert verarbeitet werden oder Haftungs-, Datenschutz- und Compliance-Fragen erst im Nachhinein geklärt werden müssen.

Gesellschafterstreit in der GmbH: Muss es immer die Einziehung des Geschäftsanteils sein oder reicht eine Kaduzierung?

Die Trennung von einem Gesellschafter ist in der GmbH-Praxis häufig rechtlich und wirtschaftlich anspruchsvoll. Meist wird dabei zunächst an die Einziehung von Geschäftsanteilen aus wichtigem Grund gedacht. Die Einziehung ist jedoch regelmäßig gesellschaftsvertraglich mit Bewertungsfragen, Abfindungsansprüchen und kapitalerhaltungsrechtlichen Risiken verbunden.

Eine in der Praxis weniger beachtete Alternative kann in bestimmten Fällen die Kaduzierung nach §§ 21 ff. GmbHG sein. Sie kommt insbesondere dann in Betracht, wenn ein Gesellschafter mit der Erfüllung von Zahlungspflichten, etwa auf die Stammeinlage oder unter bestimmten Voraussetzungen auf Nachschüsse, säumig ist. Anders als die Einziehung knüpft die Kaduzierung nicht allgemein an ein gestörtes Vertrauensverhältnis oder sonstige wichtige Gründe an, sondern ausschließlich an die Nichtleistung geschuldeter Zahlungen. Eine Abfindung ist dabei an den scheidenden Gesellschafter nicht zu zahlen.

Die Kaduzierung ersetzt die Einziehung daher nicht vollständig. Sie kann aber ein sinnvolles ergänzendes gesetzliches Instrument der Konfliktlösung sein, wenn der gesellschaftsrechtliche Konflikt im Kern auf der Nichterfüllung finanzieller Gesellschafterpflichten (z.B. insbesondere bei Liquiditätsproblemen des Gesellschafters) beruht.

1. Ausgangsziel: Der Ausschluss eines Gesellschafters aus wichtigem Grund

Gesellschafterstreitigkeiten können eine GmbH erheblich belasten. Neben persönlichen Zerwürfnissen stehen häufig auch konkrete Pflichtverletzungen im Raum. In der Praxis stellt sich dann die Frage, ob und auf welchem Weg ein Gesellschafter aus der Gesellschaft ausgeschlossen werden kann.

Ein klassisches Instrument ist die Einziehung des Geschäftsanteils. Nach § 34 Abs. 1 GmbHG darf die Einziehung von Geschäftsanteilen nur erfolgen, soweit sie im Gesellschaftsvertrag zugelassen ist. Gesellschaftsverträge enthalten deshalb regelmäßig Einziehungsklauseln. Diese erfassen typischerweise Fälle, in denen den übrigen Gesellschaftern ein weiteres Zusammenwirken mit dem betroffenen Gesellschafter nicht mehr zumutbar erscheint. Dazu können etwa schwerwiegende Treuepflichtverletzungen, nachhaltige Blockaden, Insolvenz eines Gesellschafters oder Zwangsvollstreckungsmaßnahmen in den Geschäftsanteil gehören. Folge einer solchen Einziehung ist jedoch regelmäßig die kostenintensive Bewertung des Geschäftsanteils und die Zahlung einer Abfindung an den scheidenden Gesellschafter.

In der gesellschaftsrechtlichen Praxis ist allerdings zu berücksichtigen, dass nicht jeder Konflikt zwingend über eine Einziehung gelöst werden muss. Ein besonders praxisrelevanter Fall betrifft die noch offene Stammeinlage. Nach dem GmbH-Gesetz muss bei Gründung nicht zwingend die gesamte Stammeinlage sofort eingezahlt werden. Für die Anmeldung der Gesellschaft genügt es nach § 7 Abs. 2 GmbHG, wenn auf jeden Geschäftsanteil mindestens ein Viertel des Nennbetrags eingezahlt ist und der Gesamtbetrag der eingezahlten Geldeinlagen mindestens die Hälfte des Mindeststammkapitals erreicht. Gerade deshalb sehen viele GmbH-Gesellschaftsverträge und Gründungsunterlagen zunächst nur die Einzahlung der hälftigen Stammeinlage vor.

2. Die Abfindung als praktischer Konfliktpunkt

In vielen Gesellschafterstreitigkeiten verlagert sich der Konflikt nach der Entscheidung über die Einziehung auf die Höhe der Abfindung. Zu klären sind dann insbesondere Bewertungsmethode, Bewertungsstichtag, Berücksichtigung von Abschlägen, Fälligkeit und Zahlungsmodalitäten.

Hinzu kommt die kapitalerhaltungsrechtliche Ebene. § 34 Abs. 3 GmbHG stellt klar, dass § 30 Abs. 1 GmbHG unberührt bleibt. Nach § 30 Abs. 1 GmbHG darf das zur Erhaltung des Stammkapitals erforderliche Vermögen der Gesellschaft nicht an die Gesellschafter ausgezahlt werden.

Dies kann in der Praxis zu erheblichen Spannungen führen: Die Gesellschaft möchte sich von einem Gesellschafter trennen, muss dabei aber zugleich sicherstellen, dass etwaige Abfindungszahlungen rechtlich zulässig und für die Gesellschaft überhaupt wirtschaftlich tragbar sind. Gerade bei wertvollen Geschäftsanteilen oder angespannter Liquidität kann dies die Umsetzung einer Einziehung erschweren.

3. Kaduzierung: Gesetzlich geregelter Ausschluss wegen Säumnis

Neben der Einziehung kennt das GmbHG mit der Kaduzierung ein weiteres, jedoch weniger bekanntes Instrument, das auf den Verlust der Gesellschafterstellung gerichtet ist. Die Kaduzierung ist in § 21 GmbHG geregelt. Sie setzt voraus, dass ein Gesellschafter mit einer geschuldeten Einzahlung auf seine Geschäftsanteile säumig (z.B. Beschluss über Einforderung der restlichen Stammeinlage) ist.

In diesem Fall kann der säumige Gesellschafter erneut zur Zahlung aufgefordert werden. Die zu bestimmende Nachfrist muss mindestens einen Monat betragen. Zudem ist der Ausschluss des Gesellschafters anzudrohen. Die Zahlungsaufforderung hat mittels eingeschriebenen Briefes zu erfolgen. Nach fruchtlosem Ablauf der Frist (mindestens 1 Monat) ist der säumige Gesellschafter seines Geschäftsanteils und der geleisteten Teilzahlungen zugunsten der Gesellschaft für verlustig zu erklären. Auch diese Erklärung erfolgt mittels eingeschriebenen Briefes. Nach Zugang dieses Schreibens ist die Kaduzierung bereits erfolgt. Der ausgeschlossene Gesellschafter bleibt der Gesellschaft außerdem wegen eines Ausfalls verhaftet, den diese an dem rückständigen Betrag oder später eingeforderten Beträgen der Stammeinlage erleidet.

Die Gesellschaft hält den kaduzierten Anteil dann treuhänderisch bis zu einer etwaigen Versteigerung (z.B. beim Notar). Wann eine solche Versteigerung dann zu erfolgen hat ist nicht zwingend geregelt. Eine Abfindung an den scheidenden Gesellschafter muss die Gesellschaft, im Unterschied zur Einziehung, nicht zahlen.

Die praktische Stärke der Kaduzierung zeigt sich insbesondere in Fällen, in denen die wirtschaftliche Leistungsfähigkeit oder Zahlungsbereitschaft eines Gesellschafters zweifelhaft geworden ist. Befindet sich der Gesellschafter in einer privaten finanziellen Krise und erfüllt er deshalb seine Zahlungspflichten gegenüber der Gesellschaft nicht mehr, bleibt er ohne Begründung längerfristig untätig, könnten Indikatoren dafür vorliegen, dass er auf einen Beschluss, die restliche Stammeinlage zu zahlen, nicht reagiert oder reagieren kann. Dies gilt insbesondere dann, wenn der Gesellschafter seine Mitwirkung in der Gesellschaft faktisch eingestellt hat, auf Zahlungsaufforderungen nicht reagiert oder notwendige Finanzierungsbeiträge nicht leistet.

4. Bedeutung bei Nachschusspflichten

Besondere Bedeutung kann die Kaduzierung auch bei gesellschaftsvertraglich geregelten Nachschusspflichten haben. Nach § 26 GmbHG kann der Gesellschaftsvertrag bestimmen, dass die Gesellschafter über die Nennbeträge ihrer Geschäftsanteile hinaus weitere Einzahlungen, sogenannte Nachschüsse, zu leisten haben.

Für beschränkte Nachschusspflichten (fixierter Betrag) bestimmt § 28 Abs. 1 GmbHG, dass im Fall verzögerter Einzahlung von Nachschüssen grundsätzlich die Vorschriften der §§ 21 bis 23 GmbHG entsprechende Anwendung finden, soweit der Gesellschaftsvertrag nichts anderes festsetzt.

Damit kann die Kaduzierung gerade bei Finanzierungsstrukturen innerhalb der GmbH relevant werden. Voraussetzung ist allerdings eine wirksame, klare und hinreichend bestimmte gesellschaftsvertragliche Grundlage.

5. Grenzen der Kaduzierung

Die Kaduzierung ist kein Ersatz für eine sorgfältige Einziehungsregelung. Sie eignet sich nicht für jede Art von Gesellschafterkonflikt. Insbesondere persönliche Zerwürfnisse, Wettbewerbsverstöße, Verletzungen von Verschwiegenheitspflichten oder sonstige Treuepflichtverletzungen lassen sich nicht ohne Weiteres über die Kaduzierung lösen, wenn keine säumige Zahlungspflicht besteht.

Zudem sind die gesetzlichen Anforderungen strikt zu beachten. Fehler bei der Zahlungsaufforderung, der Fristsetzung, der Androhung oder der anschließenden  Verlustigerklärung können die Maßnahme unwirksam machen. Auch die zugrunde liegende Zahlungspflicht muss eindeutig bestehen und fällig sein.


Für die Praxis bedeutet dies: Die Kaduzierung ist ein scharfes, aber eng begrenztes Instrument.

Ihr Einsatz setzt eine sorgfältige rechtliche Prüfung voraus.

Sie benötigen Unterstützung im Gesellschaftsrecht?

Gesellschafterstreitigkeiten, Einziehungsklauseln, Nachschusspflichten und Fragen zur Kaduzierung erfordern eine sorgfältige Prüfung des jeweiligen Gesellschaftsvertrags und der konkreten Umstände des Einzelfalls.

Für konkrete Fragen zur Gestaltung oder Überarbeitung von GmbH-Gesellschaftsverträgen sowie zur rechtlichen Begleitung von Gesellschafterkonflikten steht Ihnen unser Team im Bereich Legal gerne zur Verfügung. Wir freuen uns auf Ihre Kontaktaufnahme.

Zwischen Marge und Markt: Wie 50 % höhere Energiepreise Unternehmen herausfordern

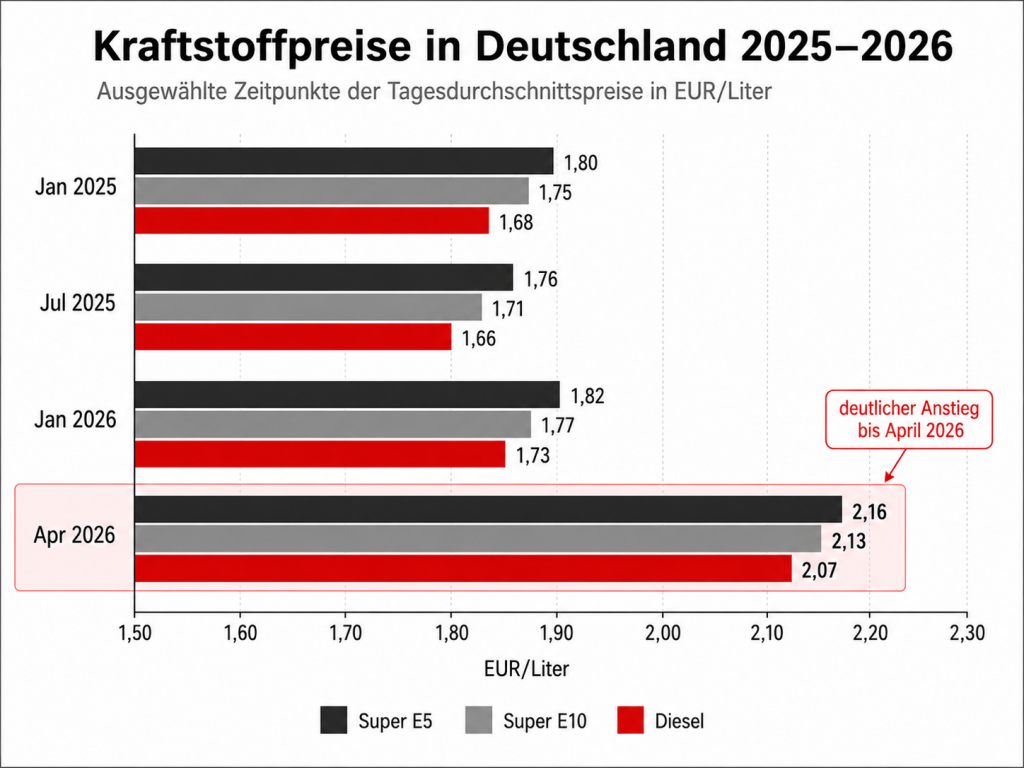
Die wirtschaftliche Lage zeigt sich nicht nur in Statistiken – sie wird im Alltag vieler Unternehmen spürbar. Ein Beispiel, das aktuell viele unserer Mandanten beschäftigt: steigende Kraftstoff- und Energiepreise. Während Diesel Ende 2025 noch bei rund 1,60 EUR pro Liter lag, werden im April 2026 bis zu 2,40 EUR erreicht. Ein Anstieg von rund 50 % innerhalb von sechs Monaten.

Quelle: ntv.de, Live-Daten zum Tankrabatt – So reagieren Benzin und Diesel, v. 24.04.2026

Laut International Energy Agency führen Angebotsrisiken und Unsicherheiten auf den globalen Märkten zu spürbaren Preisschwankungen. Das Deutsche Institut für Wirtschaftsforschung weist zudem darauf hin, dass steigende Energiepreise unmittelbar auf Transportkosten und damit auf breite Teile der Wertschöpfungsketten durchschlagen. Auch temporäre Maßnahmen wie die Senkung der Kraftstoffsteuer im Rahmen eines Energiesonderprogramms der Deutschen Bundesregierung wirken aktuell preisdämpfend – können den strukturellen Kostendruck jedoch nicht aufheben.

Was bedeutet das konkret?

In Gesprächen mit Geschäftsführern zeigt sich derzeit ein wiederkehrendes Bild:

„Die Margen stehen von zwei Seiten unter Druck – Kosten steigen kurzfristig, Preise lassen sich aber nur verzögert weitergeben.“

Besonders betroffen sind:

  • Logistik- und Transportunternehmen
  • produzierender Mittelstand mit energieintensiven Prozessen
  • Unternehmen mit langfristigen Lieferverträgen

Ein Mandant formulierte es kürzlich so:

„Wir haben kein Nachfrageproblem im klassischen Sinn – aber unsere Kalkulation passt nicht mehr zur Realität.“

Die Gründe sind vielschichtig: Kosten steigen kurzfristig und teilweise sprunghaft, Preise lassen sich nur verzögert oder unvollständig weitergeben und Planungssicherheit nimmt spürbar ab.

Genau hier entsteht ein oft unterschätztes Risiko: Nicht der plötzliche Einbruch, sondern die schleichende Erosion der Profitabilität.

Besonders kritisch ist dabei eine Entwicklung, die oft unterschätzt wird: Working Capital steigt – bei gleichzeitig sinkender Visibilität. Das heißt: Unternehmen müssen mehr Liquidität im operativen Geschäft binden, während gleichzeitig die Planbarkeit von Nachfrage, Preisen und Cashflows abnimmt. Die Folge ist kein plötzlicher Bruch – sondern eine schleichende Verschiebung, so dass Margen erodieren, Liquidität gebunden wird und Entscheidungen vertagt werden.

Die entscheidende Frage ist daher nicht: Ob sich die Situation normalisiert.

Sondern: Wie lange Unternehmen diese Phase strukturell tragen können. Denn der Markt bestimmt die Richtung.

Unsere Erfahrung:

Unternehmen, die früh Transparenz über ihre Kostentreiber, Preissetzungsspielräume und Finanzierungsstruktur schaffen, gewinnen Handlungssicherheit – auch in volatilen Phasen.

Restrukturierung beginnt nicht erst in der Krise. Sondern genau hier.

Stiftungen für Unternehmen: Grundlagen und Einsatzmöglichkeiten

Unternehmerisches Vermögen langfristig zu sichern und sinnvoll zu strukturieren, gehört zu den zentralen strategischen Fragen vieler Unternehmen. Ob Nachfolge, Vermögensschutz oder klare Leitlinien für die Zukunft – diese Themen sollten langfristig durchdacht werden.

In diesem Zusammenhang rückt die Rechtsform der Stiftung bürgerlichen Rechts immer stärker in den Fokus. Sie eröffnet Unternehmen vielfältige Möglichkeiten, nachhaltige Strukturen zu schaffen, die über Generationen hinweg Bestand haben.

Doch was genau ist eine Stiftung und wie kann sie in der Praxis eingesetzt werden? Einen groben Überblick dazu geben wir Ihnen im Folgenden. Ein Blog-Beitrag ersetzt keine anwaltliche Beratung. Beabsichtigen Sie, Ihre Unternehmensnachfolge zu gestalten? Sprechen Sie uns gern an.

Was ist eine Stiftung?

Eine Stiftung bürgerlichen Rechts („Stiftung“) ist eine mit Vermögen zur dauernden und nachhaltigen Erfüllung eines vom Stifter vorgegebenen Stiftungszwecks ausgestattete, mitgliederlose juristische Person. Sie wird in der Regel auf unbestimmte Zeit errichtet, kann jedoch auch auf bestimmte Zeit (sog. Verbrauchsstiftung) errichtet werden. Sie wird von einem Stiftungsvorstand vertreten, welcher durch die Stiftungsaufsicht kontrolliert wird.

Einsatzmöglichkeiten der Stiftung

Der Zweck einer Stiftung wird von ihrem Gründer in dem Stiftungsgeschäft, auch Stiftungssatzung, festgehalten. Dabei ist der Gründer in der Gestaltung des Stiftungszwecks grundsätzlich frei, sofern die Stiftung nicht lediglich die Erhaltung und Mehrung des eigenen Vermögens zum Zweck hat (sog. Selbstzweckstiftung).

1.  Gemeinnützige Stiftung

Klassischerweise verfolgt die Stiftung steuerlich begünstigte fremdnützige, d. h. gemeinnützige, nicht auf den Stifter oder seine Familie bezogene, Zwecke (sog. gemeinnützige Stiftung).

Nutzen:

Die gemeinnützige Stiftung ist von Steuerpflichten weitgehend befreit. Zugleich wird die Ausstattung von Stiftungen, Zustiftungen und Zuwendungen an gemeinnützige Stiftungen steuerlich begünstigt. Es gelten im Überblick folgende steuerlichen Vergünstigungen:

  • Befreiung von der Erbschafts-/Schenkungssteuer bei anfänglicher oder nachträglicher Übertragung von Vermögen auf die Stiftung
  • Spendenabzugsmöglichkeit für Zuwendungen
  • Befreiung von der Körperschaftssteuer
  • Anwendung eines ermäßigten Umsatzsteuerersatzes
  • Befreiung von der Gewerbsteuer
  • Befreiung von der Grundsteuer

Zudem gilt das sog. Drittelprivileg. Dies lässt zu, dass eine steuerbefreite Stiftung einen Teil ihres Einkommens (max. 1/3) zum Unterhalt der Stifter und ihrer nächsten Angehörigen, zur Pflege von deren Gräbern sowie zur Ehrung ihres Andenkens verwendet, sofern diese Ausgaben angemessen sind. Wobei die Angemessenheit sich nach dem Lebensstandard des Zuwendungsempfängers richten und im Einzelfall zu prüfen sind. Leistungen mit Ausschüttungscharakter sind unzulässig.

Aber der Stiftungszweck ist nicht auf die Verfolgung gemeinnütziger Zwecke beschränkt.

2. Privatnützige Stiftung

Auch die Verfolgung privatnütziger Zwecke im Rahmen einer Stiftung erfreut sich immer größerer Beliebtheit.

a. Familienstiftung

Eine Ausprägung ist z. B. die sog. Familienstiftung. Sie dient ihrem Zweck nach der Versorgung oder Förderung von Begünstigten, sog. Destinatären, die zu einer oder mehreren Familien gehören. Dazu werden die Erträge der Stiftung, z. B. Kapitalerträge, Mieteinnahmen oder Unternehmensgewinne an die begünstigten Familienmitglieder ausgeschüttet. Wobei sich der Kreis der Begünstigten im Laufe der Zeit durch Geburt oder ein Versterben auch erweitern oder verkleinern kann.

Nutzen:

  • Vermögenserhalt über Generationen hinweg

Durch die Familienstiftung kann mithin für die Versorgung der Familie über Generationen hinweg gesorgt werden und gleichzeitig kann aber auch das Vermögen des Stifters bzw. der Familie langfristig zusammengehalten werden. Denn das Vermögen bleibt unabhängig von familiären Ereignissen, wie zum Beispiel Erbfällen oder Scheidungen, in der Hand der Stiftung und wird damit nicht zersplittert. Es ist auch keine Versilberung des Vermögens durch Verkauf oder Kündigung von Anteilen gegen Abfindung ist möglich. Außerdem kann das Vermögen bei der richtigen Gestaltung der Familienstiftung auch vor einem Zugriff von Gläubigern auf das Vermögen schützen.

  • Fortleben des Stifterwillens

Durch die Rechtsform der Stiftung behält der Stifter durch seinen in der Satzung niedergelegten Stifterwillen auch über seinen Tod hinaus seinen Einfluss in der Stiftung.  

  • Nachfolgeplanung

Dadurch kann der Stifter auch nachhaltig die Erbschaft im Rahmen der Familie planen und die Nachfolge in bestimmte Vermögenspositionen festlegen und steuern.

  •  Steuern  

Im Vergleich zur gemeinnützigen Stiftung können durch die Familienstiftung zwar nicht so umfassende steuerliche Vorteile generiert werden, dennoch kann auch hier durch eine angepasste Ausgestaltung der Stiftung die Steuerlast minimiert werden. Wobei hier insbesondere folgende steuerlichen Besonderheiten interessant sind:

    • Ertragssteuer: Denn die Stiftung unterliegt lediglich der Körperschaftssteuer in Höhe von 15 % und ist dadurch anderen Gesellschaftsformen überlegen;
    • Wegzugsbesteuerung: Denn diese entfällt im Vergleich zu anderen Gesellschaften wie GmbH und KG;
    • Erbersatzsteuer: fällt alle 30 Jahre an und es gilt ein Freibetrag von 800.000,00 Euro, sodass je nach Familienstruktur hier eine bessere Planbarkeit und ggf. auch durch die Ausnutzung des Freibetrags eine Steuervergünstigung zu erreichen ist.

3. Unternehmensverbundene Stiftung

Eine weitere Ausprägung ist die sog. unternehmensverbundene Stiftung. Dies sind Stiftungen, die entweder selbst unternehmerisch tätig (sog. Unternehmensträgerstiftung) sind oder an einem unternehmenstragenden Rechtsträger beteiligt (Beteiligungsträgerstiftung) sind.

Sie kann als Familienstiftung aber auch als gemeinnützige Stiftung ausgestaltet sein. Bei ihrer Gründung sind außerdem neben dem Stiftungsrecht auch die Besonderheiten der Rechtsform des Unternehmens und damit dem Gesellschaftsrecht zu beachten.

Nutzen:

  • Nachfolgeplanung

Die Unternehmensverbunde Stiftung sollte in Form einer Familienstiftung gerade von mittelständischen Unternehmen zur Nachfolgeplanung in Betracht gezogen werden. Da durch die oben genannten Vorteile der Familienstiftung die Nachfolge unabhängig von der familiären Situation gestaltet werden kann und das Unternehmen vor einer Zersplitterung geschützt wird, ohne die Familie von dem Unternehmen auszuschließen.

3. Doppelstiftungsmodell

Im sog. Doppelstiftungsmodell können die obengenannten Stiftungen auch miteinander kombiniert werden. Es werden eine Familienstiftung und eine gemeinnützige Stiftung nebeneinander gegründet, welche die Anteile eines Unternehmens halten. Dabei hält die Familienstiftung die Mehrheit der Stimmrechte und die gemeinnützige Stiftung die Mehrheit des Vermögens, wo dieses steuerlich privilegiert ist.

Dadurch können bei sorgsamer Planung die für die jeweiligen Stiftungsarten aufgeführten Vorteile bestmöglich ausgenutzt werden. Es bedarf jedoch eines größeren Unternehmens, da dabei zwei voneinander unabhängige Stiftungen gegründet werden und entsprechende Strukturen zu deren Unterhaltung zu schaffen sind.

Fazit

Stiftungen bieten Unternehmen vielseitige Möglichkeiten, Vermögen zu sichern, Nachfolgefragen zu regeln und langfristige Strukturen zu schaffen. Ob gemeinnützig, privatnützig oder unternehmensverbunden – die Wahl der richtigen Stiftungsform und deren Ausgestaltung hängt maßgeblich von den individuellen Zielen und Rahmenbedingungen ab.

Um die Vorteile einer Stiftung optimal zu nutzen und rechtliche sowie steuerliche Risiken zu vermeiden, ist eine sorgfältige Planung unerlässlich. Gerne begleiten wir Sie bei der Entwicklung einer maßgeschneiderten Lösung für Ihr Unternehmen und Ihre Familie.

Wenn der Druck steigt: Handlungsoptionen in der Unternehmenskrise frühzeitig nutzen

Die aktuellen Zahlen zur wirtschaftlichen Entwicklung in Deutschland zeigen eine klare Tendenz:

Die Zahl der Unternehmensinsolvenzen ist im ersten Quartal 2026 auf den höchsten Stand seit mehr als 20 Jahren gestiegen (Quelle: IWH). Allein im Januar 2026 wurden 1.919 Unternehmensinsolvenzen registriert – ein Anstieg von +4,9 % gegenüber dem Vorjahr (Quelle: Destatis, April 2026).

Gleichzeitig überlagern sich mehrere exogene Faktoren:

Der eskalierende Konflikt im Nahen Osten beeinflusst bereits Energiepreise und Konjunkturaussichten. Steigende Ölpreise infolge geopolitischer Spannungen dämpfen die wirtschaftliche Erholung (Quelle: IWH, Konjunkturprognose 2026).

Unternehmen berichten parallel von anhaltend hohen Energie- und Rohstoffkosten sowie wachsender Unsicherheit und schwacher Nachfrage als zentrale Geschäftsrisiken.

Auffällig ist dabei weniger die absolute Zahl der Insolvenzen als deren Struktur: Viele Unternehmen geraten schrittweise unter Druck – insbesondere in Branchen mit hoher Abhängigkeit von Finanzierungskosten und Nachfragezyklen. In der Praxis zeigt sich zunehmend:
▪ Exogene Schocks treffen auf bereits geschwächte Bilanzen.
▪ Krisen entstehen lange vor der akuten Liquiditätslücke.
▪ Handlungsoptionen sind vorhanden – werden aber oft zu spät genutzt.

Restrukturierung ist damit kein singuläres Ereignis, sondern ein fortlaufender Prozess.

Die zentrale Herausforderung liegt nicht in der Reaktion auf Krisen, sondern im frühzeitigen Erkennen und strukturierten Handeln.

Diese Fragestellungen prägen aktuell viele Diskussionen im Markt.

Auch aurantia advisory begleitet Unternehmen, Gesellschafter und Investoren in genau diesen Situationen – insbesondere dort, wo frühzeitige Weichenstellungen entscheidend sind.

Wenn Sie sich aktuell in einer herausfordernden Situation befinden oder frühzeitig Handlungsoptionen prüfen möchten, sprechen Sie uns gerne an.